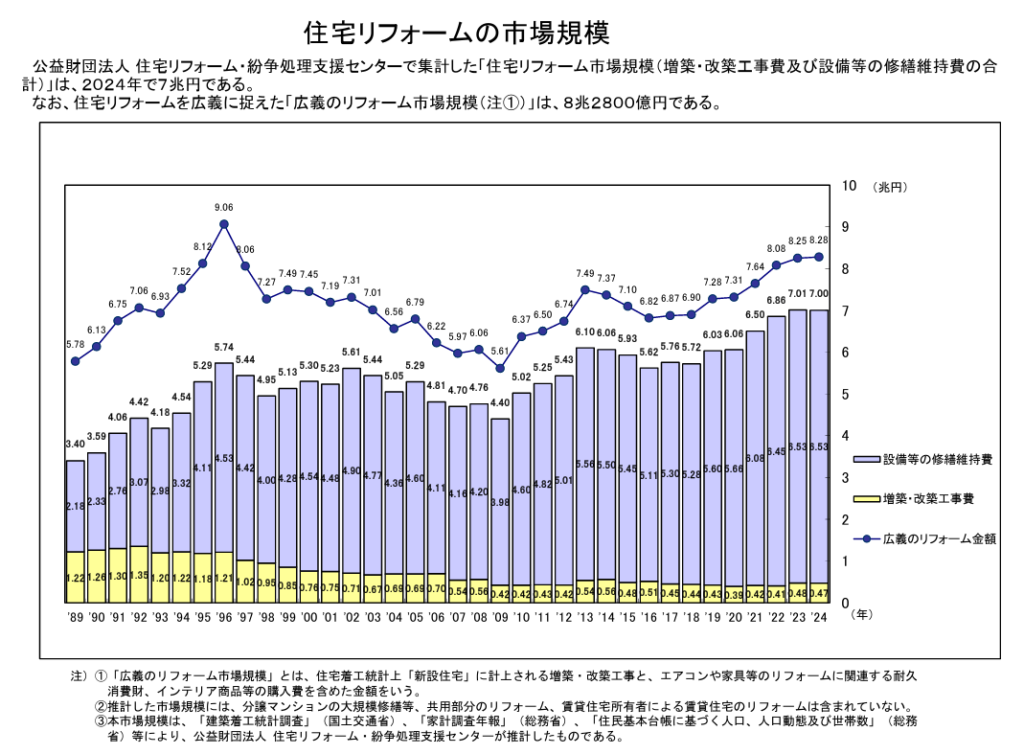
住宅リフォーム市場は約7兆円規模(関連する耐久消費財などを含む広義では8兆2,800億円)があり、人口が減っていく中でも、既存住宅の修繕・更新需要に支えられて一定の規模を維持すると考えられます。ただし市場全体が急拡大する局面ではなく、今後は設備更新や部分的な改修へと中身が変わっていきます。工務店・リフォーム会社にとっては、その変化の中でどの分野に強みを置くかが次の一手になります。
新築の着工戸数が伸び悩む一方で、設備の更新、段差の解消、住み続けるための改修といった相談は続いています。住宅に関わる仕事をしていると、こうした変化を日々感じているのではないでしょうか。この記事では、住宅リフォーム市場の規模と推移、今後の見通しを数字をもとに整理し、工務店・リフォーム会社がどう動くべきかを考えます。
住宅リフォームの市場規模はどのくらいあるのか?
住宅リフォーム市場は、直近の推計で約7兆円規模です。これは公益財団法人住宅リフォーム・紛争処理支援センターの統計をもとにした数字で、増改築工事や設備の修繕・更新といった、工事を中心とした住宅リフォーム需要を捉えたものです。
増築・改築工事に、エアコンや家具などリフォームに関連する耐久消費財、インテリア商品などの購入費を含めた広義の市場規模は、8兆2,800億円とされています。
※参照:公益財団法人 住宅リフォーム・紛争処理支援センター「住宅リフォームの市場規模」
住宅ストックは世帯数を上回っている
日本の住宅は、新築よりも既存住宅のほうが圧倒的に多く、住宅総数は6,505万戸を超えています。これは国内の総世帯数(5,622万世帯)より16%多い数字です。
※参照:国土交通省「(2)住宅ストックと世帯数の推移」より
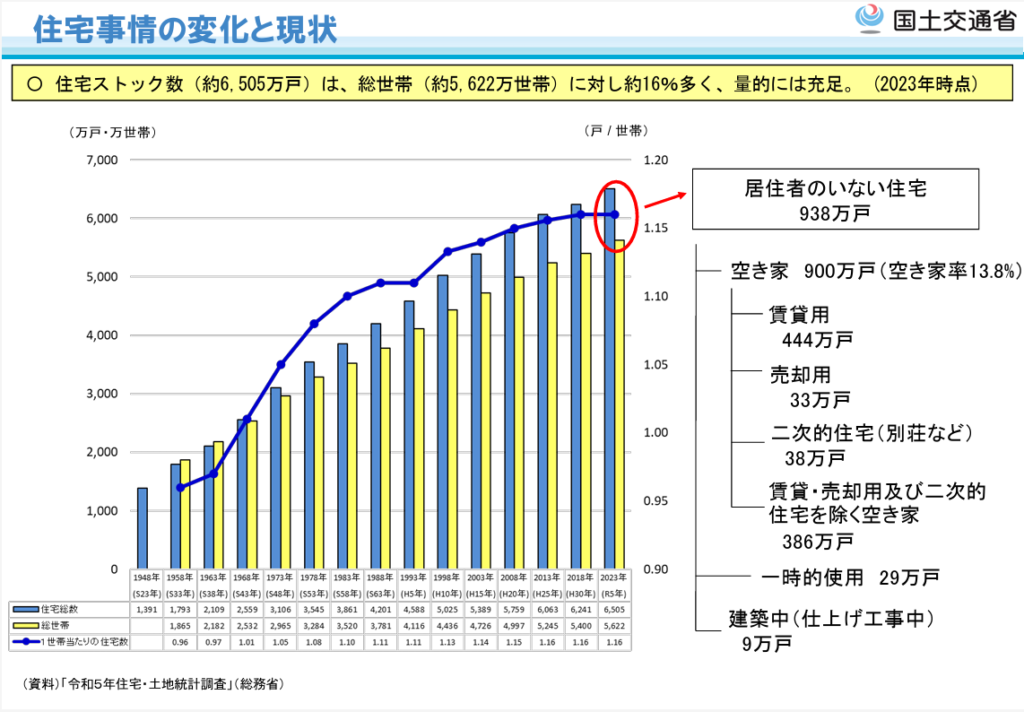
つまり、住宅の数は世帯数よりも多く、余っている状態です。空き家の中には、賃貸や売却を目的としたもの、別荘・セカンドハウスとして使われているものもありますが、数の上では住宅が不足しているわけではありません。
そのため、国もストック住宅の活用を重点政策に掲げており、住宅市場の重心は「新しく建てる住宅」から「すでに建っている住宅をどう維持し、リフォームしていくか」へと移っています。
新築市場との違いは「住み続けるための工事」が中心であること
住宅リフォーム市場は、この既存住宅ストックを前提に成り立っています。給湯器や水回り設備の更新、外壁や屋根の補修、間取りや動線の見直しなど、住宅を使い続ける以上、一定の周期で発生する工事が積み重なっています。
新築住宅は、景気や金利、人口動態の影響を強く受け、需要が集中する時期もあれば大きく落ち込む局面もあります。一方、住宅リフォームは住み続けるために必要な工事が中心となるため、需要が急激にゼロになることは考えにくい市場です。景気後退期には工事が抑えられたり先送りされたりと年ごとの増減はありますが、住宅が存在し続ける以上、修繕や更新の需要がなくなることはありません。
工務店・リフォーム会社の経営という観点では、この7兆円規模の市場が、一部の大手企業に独占されているのではなく、地域ごとに分散して存在している点も重要です。住宅リフォームの多くは、現地確認、細かな打ち合わせ、アフターフォローが欠かせないため、地域密着型の事業者が担う割合が高い分野です。全国一律で仕事が一気に減るのではなく、各地域で一定の需要が継続して発生する。それが住宅リフォーム市場の基本的な特徴です。
住宅リフォーム市場はこれまでどう推移してきたのか?
短期的な景気変動の影響を受けながらも、長期で見ると大きく縮小せず、一定の規模を維持してきました。新築住宅の着工戸数が減少傾向にある一方で、既存住宅の維持・更新の需要が積み上がってきた結果です。
2000年代以降、住宅ストックは増え続け、築年数の進んだ住宅も増えました。それに伴い、リフォーム需要は一部の地域や層に限られたものではなく、全国に広がる形で定着していきました。
一人当たりの市場規模で見ると地方圏が上位に並ぶ
推移を地域別に見ると、興味深い傾向が浮かび上がります。
※公益財団法人 住宅リフォーム・紛争処理支援センター「2023年都道府県別の住宅リフォーム市場規模の試算」
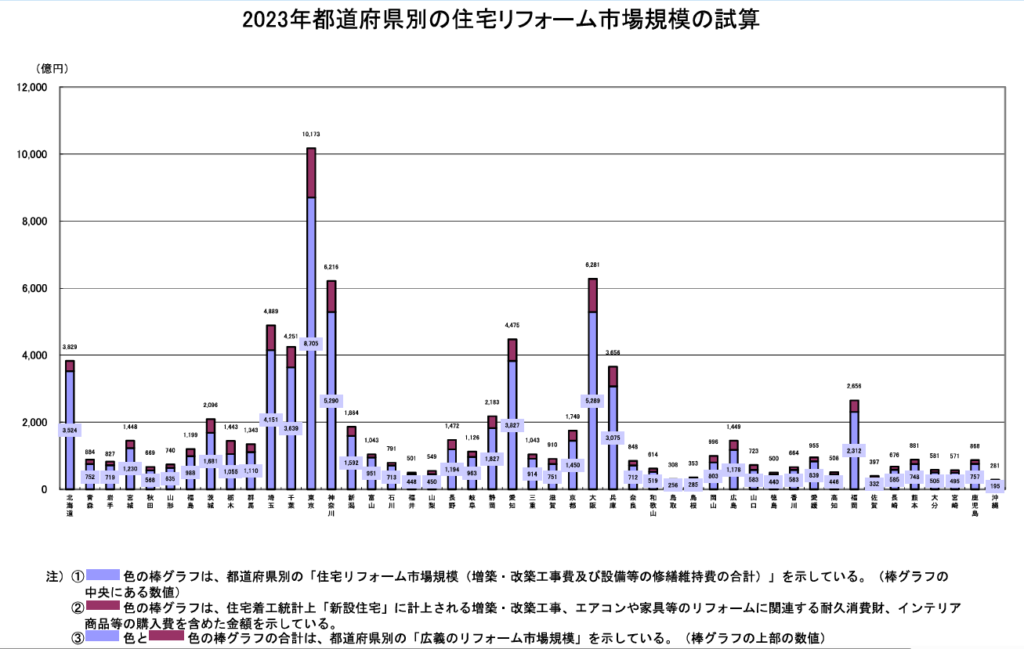
2023年時点の一人当たりの広義のリフォーム市場規模を見ると、必ずしも人口の多い都市部が上位を占めているわけではありません。富山、新潟、鳥取、長野、山口、四国・山陰の県など、地方圏が上位に多く並びます。
| 順位 | 都道府県 | 広義リフォーム市場規模(A)(億円) | 総人口(B)(人) | 一人当たり市場規模(A/B)(円/人) |
| 1 | 富山 | 1,002 | 1,034,814 | 96,828 |
| 2 | 新潟 | 1,841 | 2,201,272 | 83,634 |
| 3 | 鳥取 | 416 | 553,407 | 75,171 |
| 4 | 東京 | 10,460 | 14,047,594 | 74,463 |
| 5 | 長野 | 1,500 | 2,048,011 | 73,242 |
| 6 | 山口 | 975 | 1,342,059 | 72,650 |
| 7 | 広島 | 1,995 | 2,799,702 | 71,257 |
| 8 | 岡山 | 1,330 | 1,888,432 | 70,429 |
| 9 | 高知 | 486 | 691,527 | 70,280 |
| 10 | 島根 | 470 | 671,126 | 70,031 |
| 11 | 山梨 | 559 | 809,974 | 69,015 |
| 12 | 愛媛 | 919 | 1,334,841 | 68,847 |
| 13 | 神奈川 | 6,316 | 9,237,337 | 68,375 |
| 14 | 香川 | 645 | 950,244 | 67,877 |
| 15 | 北海道 | 3,524 | 5,224,614 | 67,453 |
| 16 | 徳島 | 481 | 719,559 | 66,846 |
| 17 | 静岡 | 2,398 | 3,633,202 | 65,998 |
| 18 | 石川 | 744 | 1,132,526 | 65,695 |
| 19 | 愛知 | 4,932 | 7,542,415 | 65,390 |
| 20 | 三重 | 1,145 | 1,770,254 | 64,680 |
| 21 | 福井 | 492 | 766,863 | 64,158 |
| 22 | 岐阜 | 1,240 | 1,978,742 | 62,668 |
| 23 | 青森 | 752 | 1,237,984 | 60,743 |
| 24 | 山形 | 635 | 1,068,027 | 59,455 |
| 25 | 岩手 | 719 | 1,210,534 | 59,405 |
| 26 | 秋田 | 568 | 959,502 | 59,208 |
| 27 | 鹿児島 | 933 | 1,588,256 | 58,743 |
| 28 | 茨城 | 1,681 | 2,867,009 | 58,639 |
| 29 | 千葉 | 3,674 | 6,284,480 | 58,465 |
| 30 | 大阪 | 5,161 | 8,837,685 | 58,393 |
| 31 | 埼玉 | 4,230 | 7,344,765 | 57,590 |
| 32 | 群馬 | 1,110 | 1,939,110 | 57,243 |
| 33 | 宮崎 | 609 | 1,069,576 | 56,940 |
| 34 | 福岡 | 2,862 | 5,135,214 | 55,735 |
| 35 | 大分 | 626 | 1,123,852 | 55,702 |
| 36 | 京都 | 1,434 | 2,578,087 | 55,623 |
| 37 | 沖縄 | 809 | 1,467,480 | 55,129 |
| 38 | 兵庫 | 2,987 | 5,465,002 | 54,655 |
| 39 | 熊本 | 950 | 1,738,301 | 54,650 |
| 40 | 栃木 | 1,055 | 1,933,146 | 54,574 |
| 41 | 和歌山 | 501 | 922,584 | 54,304 |
| 42 | 長崎 | 708 | 1,312,317 | 53,950 |
| 43 | 福島 | 988 | 1,833,152 | 53,907 |
| 44 | 佐賀 | 436 | 811,442 | 53,732 |
| 45 | 滋賀 | 759 | 1,413,610 | 53,708 |
| 46 | 宮城 | 1,230 | 2,301,996 | 53,432 |
| 47 | 奈良 | 693 | 1,324,473 | 52,323 |
※公益財団法人 住宅リフォーム・紛争処理支援センター「住宅リフォームの市場規模」をもとに都道府県別人口で計算
上位の地域に共通するのは、戸建て比率や持ち家比率が高く、築年数の進んだ住宅が多いことです。積雪や寒冷といった気候条件により、屋根・外装・断熱の改修が定期的に必要になる地域も含まれています。
一方、東京は総市場規模では圧倒的に大きいものの、一人当たりで見ると上位ではあるものの突出しているわけではありません。都市部では住宅価格や工事単価の高さが市場規模を押し上げる一方、競争環境も厳しく、人口規模ほど一人当たりの支出が伸びないケースもあります。下位の地域では、通勤圏で集合住宅の需要が比較的高いことや、気候が温暖でリフォームの緊急的なニーズが生じにくいことなど、さまざまな要因が考えられます。
このように、住宅リフォーム市場の推移は全国一律ではなく、住宅の持ち方や住み方、地域特性によって異なります。人口が比較的少なくても、地域特性からリフォームのニーズが大きい地域もあり、市場は地域ごとにばらつきを持ちながら一定の規模を保っているといえます。
住宅リフォーム市場は今後どうなっていくのか?
市場規模そのものが大きく変わるというより、どのような工事が選ばれるかという中身が変わっていくと考えられます。人口と世帯数は緩やかに減っていくため、工事案件が爆発的に増える構図ではありませんが、既存住宅の老朽化に伴う修繕・更新の需要は続きます。
業界全体の動向や法改正の影響は、リフォーム業界の最新トレンドでまとめています。
大規模改修より、設備更新や部分的な改修が中心に
すでに建っている住宅は今後も使われ続け、築年数が進むにつれて修繕や更新の必要性はむしろ高まります。その結果、一度に大きな金額を投じる大規模改修よりも、設備更新や部分的な改修が中心になっていくと考えられます。
建築費の上昇も、この傾向を後押しします。新築や建て替えのコストが高くなるほど、全面的にやり直すより、必要な箇所を段階的に直す判断が増えていきます。住まいを長く守るための改修という考え方は、まもリフォームとは何かでも取り上げています。
フルリノベーションについても、一定のニーズは続くでしょう。中古住宅を購入した若い世代を中心に、住まいへの価値観やデザイン性を重視する層は存在します。ただし人口動態を考えると、こうした高額な一括改修が市場の中心になるとは考えにくく、一部の需要として位置づけるのが現実的です。
地域差はさらに広がる可能性がある
人口減少が進む地域では工事件数が減る一方、住宅ストックが多く残る地域では、生活を維持するためのリフォーム需要が続きます。
工務店・リフォーム会社にとっては、市場全体の拡大を待つのではなく、この内訳の変化をどう捉え、自社の強みに結びつけるかが今後の事業運営のポイントになります。
工務店・リフォーム会社はどう動くべきか?
量を追うのではなく、自社がどの分野で評価される会社なのかを明確にする差別化が必要です。市場は一定規模を維持すると考えられますが、急拡大する局面ではないため、単純に「仕事の量」を追いかける戦略は以前より難しくなっています。
一般的な住宅リフォームでは、設備交換や内装工事を中心に価格競争が起きやすい環境が続いています。情報が行き渡り、相見積もりが前提となる中で、工事内容や施工技術だけで差別化するのは難しくなっています。相見積もりで価格競争に陥らないための考え方は、リフォームの相見積もりに勝てない時代の突破口で解説しています。
すべての工事を幅広く請けるよりも、特定の領域で「この会社に相談すれば安心」と思われる立ち位置を取るほうが、結果として受注の安定につながります。差別化の考え方は、価格競争から抜け出すための差別化で詳しく紹介しています。
選択肢の一つとしての介護リフォーム
その選択肢の一つが、介護リフォームです。介護リフォームでは、見た目やデザインよりも安全性や使いやすさが重視されます。そのため価格の安さだけで比較されにくく、制度の理解や提案内容、対応力が評価されやすい分野です。
工事規模は比較的小さくても、継続的な関係につながりやすい点も特徴です。最初は手すりの設置や段差解消の工事でも、住環境の変化に応じて追加の相談が生まれるケースがあります。ケアマネジャーや地域包括支援センターなど地域の関係者と連携できるようになると、紹介による受注も期待できます。
介護保険が適用される住宅改修だけでも、市場規模は毎年400〜500億円あります。介護リフォームには、段差昇降機やキッチンリフォーム、リフト設置など介護保険の対象外となる工事も含まれ、これらを含めると市場はさらに大きくなります。市場の構造は、介護リフォーム市場の現状と将来性で詳しく解説しています。
もちろん、介護リフォームは誰でもすぐに始められる分野ではありません。介護保険制度の理解、書類対応、関係機関とのやり取り、高齢者の身体特性の理解など、通常のリフォームとは異なる知識や体制が必要です。異業種から介護分野に入る際の壁については、介護業界の参入障壁は本当に高いのかをご覧ください。
介護リフォームを事業として軌道に乗せるには何が必要か?
一般リフォームとの違い(制度の理解、事前申請、関係者との連携)を押さえたうえで、対応フローや提案を標準化し、属人化を防ぐことが必要です。介護リフォームは将来性のある分野ですが、「始めればすぐに仕事になる」ものではありません。
制度と事務対応を理解する
介護リフォームでは、工事そのものだけでなく、介護保険制度の理解や関係者との調整が重要です。介護保険が適用される住宅改修では、事前申請や理由書の提出など一定の事務対応が発生します。この部分が不十分だと、工事が進まなかったり、施主やケアマネジャーからの信頼を得られなかったりします。どのような知識や資格が役立つかは、介護リフォームに必要な資格と知識で整理しています。
関係者と連携し、伝わる提案をする
介護リフォームの相談には、施主本人だけでなく、家族、ケアマネジャー、地域包括支援センター、福祉用具などの介護事業者など、複数の立場の人が関わるケースがほとんどです。そのため、次のような点が通常のリフォーム以上に評価されます。
- 工事の説明がわかりやすいか
- 安全性や将来の使い方まで考えた提案になっているか
- 相手の立場を理解した対応ができているか
属人化を防ぐ仕組みをつくる
介護リフォームは、身体状況の変化や介護度の進行に合わせて住環境の見直しが段階的に行われるため、継続的な相談につながりやすい分野です。一方で、担当者個人の知識や経験に依存しやすいという課題もあり、特定の社員しか対応できない状態では事業として安定させるのは難しくなります。
そのため、次のような仕組みづくりが欠かせません。
- 対応フローの標準化
- 提案内容の型化
- 制度や事例の共有
自社で一から体制を整えるのではなく、すでに実績のある仕組みを取り入れることで、立ち上げの時間やリスクを抑える方法もあります。介護リフォームを専門に扱ってきた組織のノウハウは、制度対応や関係者との連携方法など、現場でつまずきやすいポイントをあらかじめカバーしています。工務店・リフォーム会社にとっては、今ある施工力や地域での信頼を生かしながら、新たな分野を事業として育てていくという位置づけで考えるのが現実的です。
既存の工務店が介護リフォームに参入する方法は自社立ち上げだけか?
自社でゼロから体制を整える方法のほかに、ノウハウや業務フローが整ったフランチャイズ(FC)を活用する方法もあります。FCは新規開業や未経験者向けと思われがちですが、既存の工務店・リフォーム会社が事業領域を広げる手段として活用するケースもあります。
リフォームFCを比較する際の観点は、リフォームフランチャイズの選び方で整理しています。


FCを活用する利点
介護リフォームでは、制度の理解、提案の考え方、関係機関との連携方法など、通常の住宅リフォームとは異なる知識や運用が求められます。これらを自社だけで整備しようとすると、情報収集、社内教育、試行錯誤に時間がかかり、その間に機会を逃す可能性もあります。
FCを活用すれば、すでに整理されたノウハウや業務フローをもとに事業を始められるため、立ち上げまでの時間を短縮しやすくなります。運用実績のあるシステムや書類フォーマット、事例、見積のテンプレートがあれば、担当者ごとのばらつきも抑えやすくなります。属人化しやすい分野を事業として安定させるうえで、これは大きなポイントです。
本部によっては営業支援や研修、情報共有の仕組みが用意されており、既存の会社は施工力や地域での信頼関係を生かしながら、不足している部分だけを補う形で活用できます。
FCを検討するときの注意点
もちろん、FCであれば何でもうまくいくわけではありません。費用や契約条件、サポート内容を十分に確認し、自社の経営方針や地域特性に合うかを見極める必要があります。
大切なのは、介護リフォームを片手間で扱うのではなく、中長期的な事業の柱として育てていく視点を持つことです。そのための手段の一つとして、介護リフォーム本舗のようなFCという選択肢がある、という位置づけで考えるのが現実的でしょう。
よくある質問
まとめ|住宅リフォーム市場は縮まないが、中身が変わる
住宅リフォーム市場は、今後も一定の規模を維持すると考えられます。人口や世帯数は緩やかに減少していきますが、既存住宅がなくなるわけではなく、修繕や更新の需要は続きます。
一方で、工事案件が爆発的に増える状況ではありません。大規模な一括リフォームよりも、設備更新や部分的な改修、生活を維持するための工事の比重が高まっていく。人口動態や建築コストの上昇を踏まえると、自然な流れです。
その中で介護リフォームは、高齢化と制度に支えられた分野として、一定の需要が見込まれます。介護保険が適用される住宅改修だけでも年間400〜500億円規模の市場があり、今後も堅調に推移することが予想されます。
工務店・リフォーム会社にとって重要なのは、市場全体の拡大を期待することではなく、この変化の中で自社がどの分野に強みを置くのかを明確にすることです。介護リフォームは、継続的な需要と地域密着型の事業運営を考えるうえで、現実的な選択肢の一つといえるでしょう。
あわせて読みたい
- 介護保険の住宅改修はどう進める?リフォーム会社・工務店のための手順と注意点
- リフォーム業界の将来性は?独立後に10年続く会社と廃業する会社の違い
- リフォーム会社の研修・マニュアルがないとどうなる?新人が育つ仕組みの作り方